


Columnコラム
火災保険は解約か引継ぎか、不動産売却で迷わない選び方
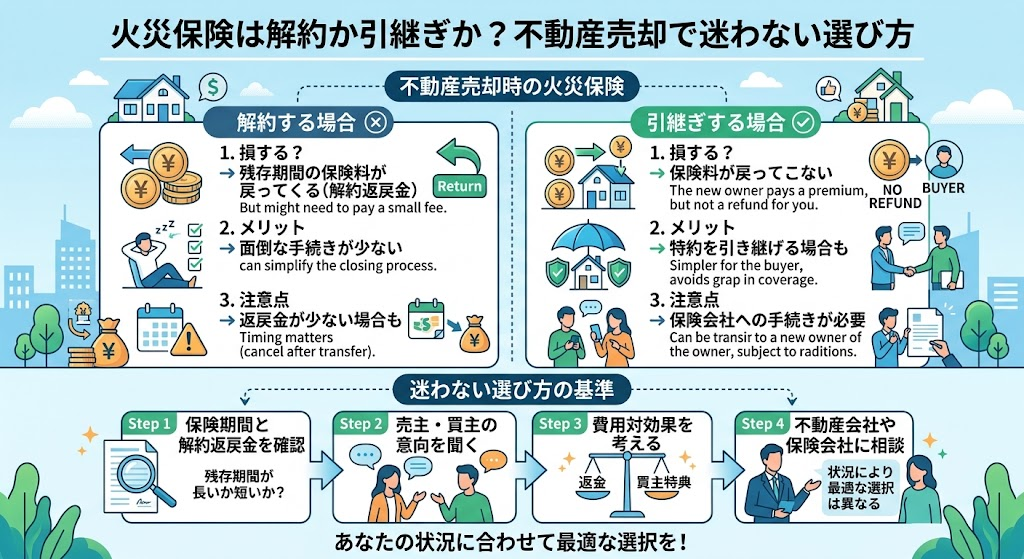
家を売却するとき、火災保険をどうすればよいか迷ったことはありませんか。ローンを組んだときに加入した保険が長期契約になっている場合、解約すべきか、そのまま買主に引き継ぐべきか判断がつきにくいものです。
結論として、火災保険は売主が解約して返戻金を受け取るケースが多く、買主は新たに自分で契約するのが一般的です。ただし物件の状況や契約内容によっては引継ぎを検討したほうがよい場合もあり、どちらが正解というわけではありません。
この記事では、火災保険と売却の関係、解約と引継ぎそれぞれのメリット・デメリット、実際の手続きの流れまで、判断のポイントを整理してご紹介します。西東京エリアで戸建てやマンションの売却・住み替えを検討している方にも役立つ内容です。
火災保険と売却の関係
家を売るときに火災保険を意識する必要があるのは、保険契約が「建物」に対して結ばれているためです。所有者が変われば、原則としてその建物に対する保険関係も見直しが必要になります。
ローンと保険はセットになっていることが多い
住宅ローンを利用して家を購入した場合、火災保険への加入が条件となっているケースが多く見られます。売却によってローンを完済すると、この保険もそのまま継続する必要がなくなるため、多くの方が解約を選びます。
長期契約で保険料をまとめて支払っていた場合は、未使用期間分の保険料が返戻金として戻ってくることがあります。契約内容によって金額や条件は異なるため、保険会社への確認が欠かせません。
引渡しのタイミングで保険期間がずれることもある
売買契約から引渡しまでの間、建物の所有権は売主にあります。この期間に火災や落雷などの被害が発生した場合に備え、引渡しの直前まで保険を継続しておくのが基本的な考え方です。
解約のタイミングを早まってしまうと、万一のトラブル時に補償を受けられない可能性があります。解約手続きは引渡し完了後に行うのが安心です。
解約という選び方
解約を選ぶ場合、引渡しが完了したあとに保険会社へ連絡し、契約終了の手続きを行います。多くの売主がこの方法を選ぶ背景には、シンプルさと分かりやすさがあります。
解約のメリット
解約の大きな利点は、手続きが比較的分かりやすいことです。売主はローン完済とともに保険契約を終わらせ、未経過分の保険料が戻ってくる可能性があります。
- 手続きが単純で、買主との調整がほとんど不要
- 未経過期間分の返戻金を受け取れる場合がある
- 新居で新たに保険を契約し直す方にとって管理がしやすい
解約のデメリット
一方で、解約にはいくつか注意点があります。買主が保険に未加入のまま引渡しを受けてしまうと、その後の火災や自然災害に対する備えが一時的に手薄になる可能性があります。
また、解約の手続きを忘れてしまい、不要な保険料を払い続けてしまう方も少なくありません。引渡し後は早めに連絡することが大切です。
引継ぎという選び方
火災保険そのものを買主に引き継ぐという方法も、契約内容によっては可能です。特に地震保険とセットになっている長期契約や、団体契約による割引を受けている場合に検討されることがあります。
引継ぎのメリット
引継ぎを選ぶと、買主は新たに保険を選び直す手間が省けます。たとえば、長期一括契約でまとまった割引を受けている保険であれば、買主にとってもコスト面での利点になる場合があります。
- 買主が保険選びの手間を省ける
- 長期契約の割引メリットを引き継げる可能性がある
- 引渡し直後の無保険期間を避けやすい
引継ぎのデメリット
ただし、火災保険は契約者や保険の対象となる建物の状況によって条件が変わるため、そのまま引き継げるとは限りません。保険会社によっては契約者変更の手続きが煩雑になることもあります。
また、買主が別の保険会社を希望している場合、引継ぎ自体が実現しないこともあります。売買契約の早い段階で買主の意向を確認しておくことが望ましいでしょう。
- すべての保険会社が契約者変更に対応しているわけではない
- 買主の希望と合わないと引継ぎが成立しない
- 建物の劣化状況によって保険内容の見直しが必要になることがある
比較表と判断のポイント
解約と引継ぎ、どちらが向いているかは家庭の事情や物件の状態によって異なります。判断のポイントは、買主の意向と保険契約の内容をどこまで柔軟に調整できるかにあります。
| 比較項目 | 解約 | 引継ぎ |
|---|---|---|
| 手続きの分かりやすさ | 比較的シンプル | 保険会社によって手間がかかる |
| 買主側の負担 | 自分で新規契約が必要 | 手間が省ける可能性がある |
| コストメリット | 返戻金を受け取れる場合がある | 長期契約の割引を引き継げる場合がある |
| 実現のしやすさ | ほぼ確実に可能 | 条件が合わないと難しい |
一般的には、契約や引渡しのスケジュールを優先して解約を選ぶ売主が多い一方、買主から引継ぎの希望があれば柔軟に検討する、という進め方が現実的です。地域や時期による事情も影響するため、担当の不動産会社に相談しながら決めるとよいでしょう。
手続きの流れとよくある質問
実際の手続きは、引渡しの前後で確認すべきことが変わります。おおまかな流れを把握しておくと、当日になって慌てることがありません。
売却時の火災保険手続きの流れ
- 加入している保険会社に契約内容と満期時期を確認する
- 売買契約の際に、買主が引継ぎを希望するか確認する
- 引渡し直前まで保険を継続し、引渡し完了後に解約または名義変更の手続きを行う
- 解約する場合は返戻金の有無と金額を確認する
よくある質問
Q. 火災保険を解約すると、引渡し前に事故が起きたらどうなりますか。
A. 引渡し前は売主が所有者であるため、引渡し完了後に解約するのが基本です。早すぎる解約は避けましょう。
Q. 地震保険もセットで引継ぎできますか。
A. 契約内容によって異なります。保険会社に個別に確認する必要があります。
Q. 保険料の返戻金はどこに確認すればよいですか。
A. 加入している保険会社、または契約時の代理店に確認するのが確実です。最新の取り扱いについては各保険会社や公的な相談窓口でご確認ください。
まとめ
火災保険の解約と引継ぎには、それぞれ異なるメリットとデメリットがあります。手続きの分かりやすさを重視するなら解約、買主の負担を減らしたいなら引継ぎという考え方が一つの目安になります。
- 引渡し直前まで保険を継続する
- 買主の意向を早めに確認する
- 返戻金や契約者変更の可否を保険会社に確認する
火災保険の扱いは、売却全体のスケジュールや費用にも関わる細かな判断の一つです。何から手をつければよいか迷う場合は、査定は無料ですので、まずは物件の状況を踏まえたご相談から始めてみてはいかがでしょうか。